Trong bối cảnh chính sách thuế đối với hộ kinh doanh đang có nhiều thay đổi quan trọng từ năm 2026, đặc biệt là việc triển khai Nghị định số 68/2026/NĐ-CP, Nghị định số 141/2026/NĐ-CP và các thông tư hướng dẫn của Bộ Tài chính, cộng đồng hộ kinh doanh trong lĩnh vực sinh vật cảnh đang đặc biệt quan tâm đến những quy định mới liên quan đến nghĩa vụ thuế, hóa đơn điện tử, phương thức kê khai doanh thu cũng như các chính sách ưu đãi dành cho hoạt động sản xuất nông nghiệp.
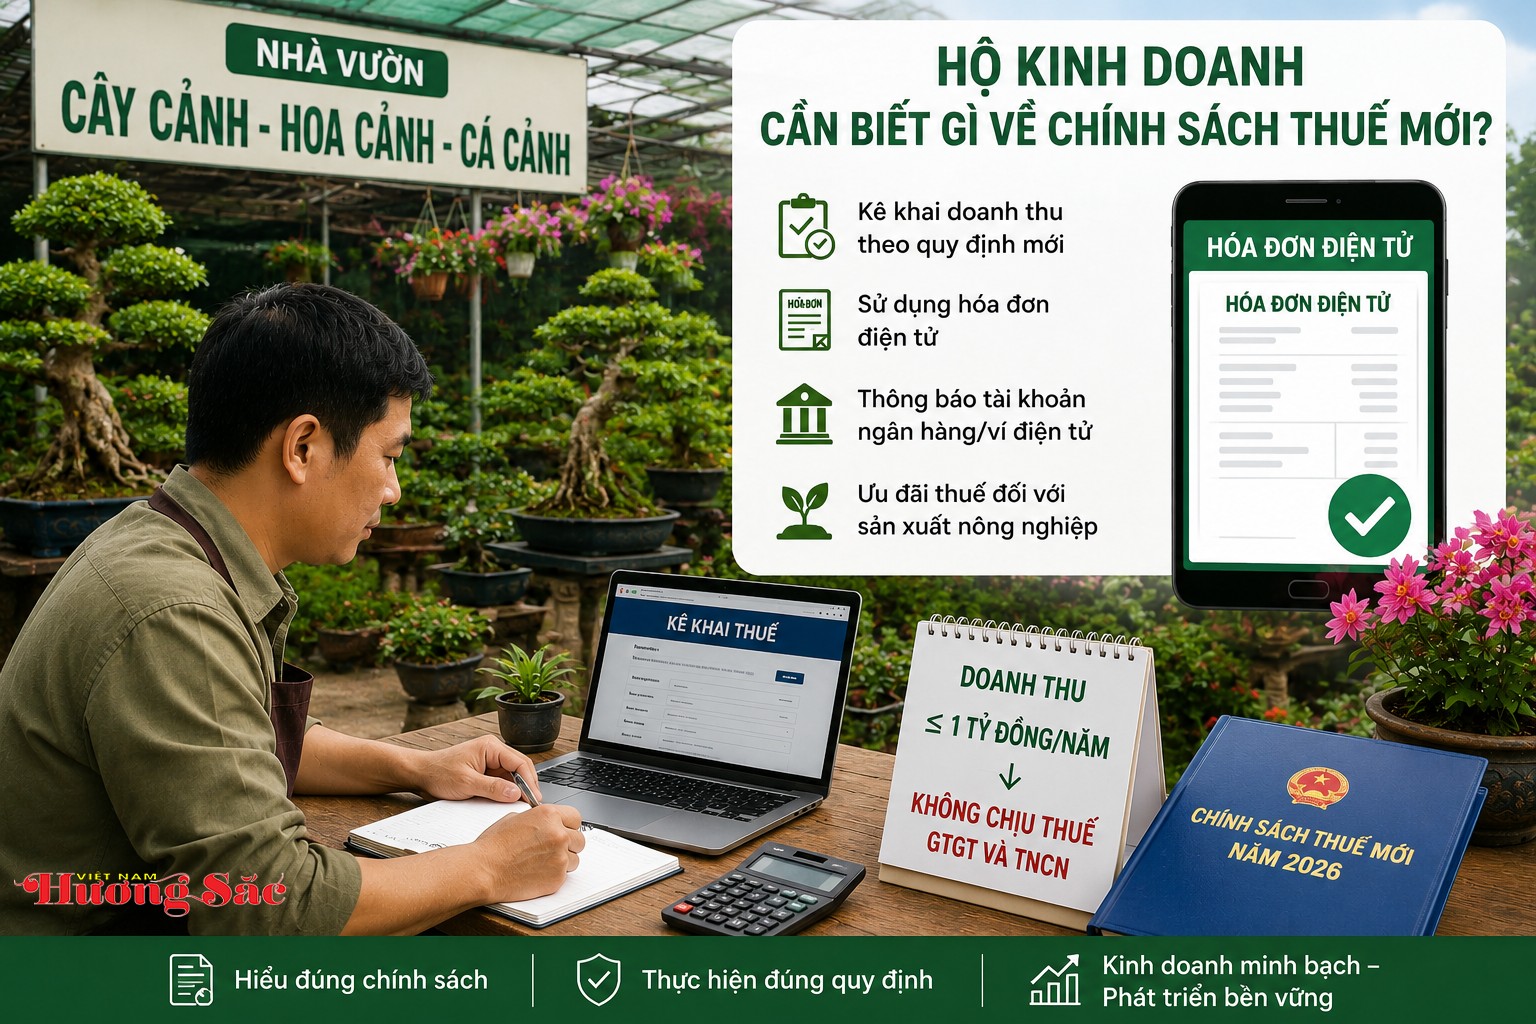 |
| Cộng đồng hộ kinh doanh trong lĩnh vực sinh vật cảnh đang đặc biệt quan tâm đến những quy định mới liên quan đến nghĩa vụ thuế, hóa đơn điện tử, phương thức kê khai doanh thu cũng như các chính sách ưu đãi dành cho hoạt động sản xuất nông nghiệp. - (Ảnh: Minh họa) |
Nhằm góp phần tuyên truyền, phổ biến chính sách pháp luật thuế đến người nộp thuế, đồng thời giải đáp những băn khoăn, vướng mắc của các nhà vườn, cơ sở sản xuất, kinh doanh cây cảnh, hoa cảnh, cá cảnh và các sản phẩm sinh vật cảnh trên địa bàn, Tạp chí Việt Nam hương sắc đã có cuộc trao đổi với đại diện Thuế tỉnh Hưng Yên về những nội dung trọng tâm của chính sách thuế mới. Qua đó giúp người nộp thuế hiểu đúng, thực hiện đúng quy định pháp luật, nâng cao tính minh bạch trong hoạt động kinh doanh và hướng tới phát triển bền vững. Dưới đây là nội dung trao đổi:
Tạp chí Việt Nam hương sắc: Những sai sót phổ biến mà hộ kinh doanh thường gặp khi kê khai theo quy định mới là gì?
Thuế tỉnh Hưng Yên: - Không thông báo thay đổi thông tin: Khi có sự thay đổi về đại diện HKD, địa chỉ hoặc hình thức hóa đơn, HKD thường chậm trễ hoặc không thực hiện thủ tục điều chỉnh.
- Quên thông báo số tài khoản/ví điện tử: Một quy định mới rất quan trọng là HKD phải thông báo tất cả số tài khoản ngân hàng và số hiệu ví điện tử liên quan đến hoạt động kinh doanh cho cơ quan thuế.
- Xác định sai ngưỡng doanh thu chịu thuế: HKD thường lúng túng giữa các mức doanh thu. Theo quy định mới nhất, doanh thu từ 01 tỷ đồng trở xuống trong năm thuộc diện không chịu thuế GTGT và TNCN. Nếu phát sinh thực tế 9 trên 01 tỷ đồng thì thuộc đối tượng phải kê khai và kê khai ngay vào kỳ kê khai của quý phát sinh doanh thu lớn hơn 1 tỷ.
- Kê khai không đầy đủ các khoản thu nhập: Doanh thu tính thuế TNCN không chỉ là tiền bán hàng mà còn bao gồm cả tiền thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thanh toán, hay các khoản bồi thường vi phạm hợp đồng.
- Nhầm lẫn phương pháp tính thuế: HKD có doanh thu trên 03 tỷ đồng bắt buộc phải nộp thuế theo phương pháp thu nhập tính thuế (doanh thu trừ chi phí), nhưng nhiều hộ vẫn nhầm lẫn áp dụng phương pháp tỷ lệ % trên doanh thu.
- Vi phạm quy định sử dụng HĐĐT bắt buộc: HKD có doanh thu từ 01 tỷ đồng trở lên bắt buộc phải sử dụng hóa đơn điện tử (HĐĐT) có mã hoặc khởi tạo từ máy tính tiền. Việc tiếp tục không xuất hóa đơn khi bán hàng là sai sót nghiêm trọng.
Tạp chí Việt Nam hương sắc: Những hộ kinh doanh sinh vật cảnh nào bắt buộc phải sử dụng hóa đơn điện tử theo quy định mới?
Thuế tỉnh Hưng Yên: Những hộ kinh doanh nói chung và hộ kinh doanh sinh vật cảnh nói riêng có doanh thu từ 1 tỷ đồng/năm trở lên bắt buộc phải sử dụng hóa đơn điện tử theo quy định mới.
Căn cứ pháp lý: Khoản 2 Điều 1 Nghị định 141/2026/NĐ-CP ngày 29/4/2026 của Chính phủ sửa đổi bổ sung Khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP ngày 05/3/2026 của Chính phủ quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh:
“5.Sử dụng hóa đơn điện tử
a) Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn;
…
c) Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử theo điểm b khoản này) nhưng trong năm tính thuế có doanh thu trên 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kể trên 01 tỷ đồng."
Tạp chí Việt Nam hương sắc: Thuế tỉnh Hưng Yên có khuyến nghị gì để hộ kinh doanh sinh vật cảnh trên địa bàn tỉnh tự xác định doanh thu chính xác, tránh rủi ro pháp lý?
Thuế tỉnh Hưng Yên: Một số khuyến nghị căn bản:
- Ghi nhận doanh thu đúng bản chất giao dịch; Ghi nhận toàn bộ tiền bán hàng, tiền dịch vụ phát sinh, không được để ngoài sổ sách. Không tách hộ kinh 7 doanh nhằm chia nhỏ doanh thu để né ngưỡng chịu thuế. Phải phân biệt rõ doanh thu bán cây và doanh thu dịch vụ kèm (chăm sóc, vận chuyển, thiết kế);
- Không lách luật bằng cách hợp thức hóa sai bản chất ví dụ như ghi toàn bộ doanh thu là bán cây trong khi thực tế có kèm dịch vụ chăm sóc, vận chuyển, thiết kế;- Không mượn danh nghĩa “nông nghiệp” để miễn thuế
- Sử dụng tài khoản ngân hàng riêng cho hộ kinh doanh;- Mở sổ sách kế toán theo quy định tại Thông tư số 152/2025/TT-BTC ngày 31/12/2025;
- Nếu hộ kinh doanh sử dụng hóa đơn thì khi bán hàng phải lập hóa đơn đầy đủ đến từng khách hàng;- Luôn luôn chủ động cập nhật các chính sách pháp luật mới về Thuế;
- Trong quá trình sản xuất, kinh doanh nếu gặp vướng mắc, khó khăn về Pháp luật thuế thì chủ động làm công văn gửi cơ quan thuế quản lý để được hướng dẫn chi tiết, cụ thể.
- Luôn luôn chấp hành Pháp luật thuế, xác định nộp thuế vừa là quyền vừa là nghĩa vụ của người nộp thuế.
Tạp chí Việt Nam hương sắc: Nếu hộ kinh doanh có nhiều điểm kinh doanh (ví dụ: vườn cây, cửa hàng, khu nuôi cá cảnh), việc quản lý thuế được thực hiện ra sao?
Thuế tỉnh Hưng Yên: - Nguyên tắc đăng ký tập trung theo "Số định danh cá nhân": Toàn bộ các địa điểm kinh doanh của hộ kinh doanh (vườn, cửa hàng, khu nuôi) sẽ được quản lý dưới một mã số thuế duy nhất (là số định danh cá nhân của chủ hộ). Mỗi địa điểm phát sinh (địa chỉ khác với trụ sở chính) sẽ được cấp một mã số 13 số dựa trên mẫu 01/TB-ĐĐKD (ví dụ: Sốđịnhdanh-001, Sốđịnhdanh-002).
- Kê khai và Nộp thuế: Hộ kinh doanh phải nộp Tờ khai thuế về địa điểm chính nơi đăng ký Giấy phép kinh doanh, trên Tờ khai có khai doanh thu của từng địa điểm, doanh thu tại đâu thuế sẽ đc nộp về cơ quan thu địa bàn nơi có địa điểm kinh doanh đó.
- Công cụ quản lý số (Ứng dụng eTax Mobile):
Hộ kinh doanh có thể đăng nhập bằng tài khoản VNeID để:
+ Xem danh sách tất cả các điểm kinh doanh đã đăng ký.
+ Theo dõi tình hình nộp thuế, nợ thuế của từng điểm kinh doanh theo mã 13 số.
Tạp chí Việt Nam hương sắc: Đối với hoạt động sản xuất cây, hoa, cá cảnh chưa qua chế biến, chính sách miễn thuế GTGT và thuế TNCN được áp dụng như thế nào?
Thuế tỉnh Hưng Yên: Đối với hoạt động sản xuất cây, hoa, cá cảnh… (đúng bản chất là sản xuất nông nghiệp) chưa qua chế biến hoặc chỉ qua sơ chế thông thường, chính sách thuế hiện hành quy định:
Được miễn thuế GTGT và thuế TNCN nếu đáp ứng đúng điều kiện. Cụ thể như sau: Thuế Giá trị gia tăng (GTGT): Sản phẩm trồng trọt, chăn nuôi, thủy sản do hộ gia đình, cá nhân trực tiếp sản xuất, chưa qua chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường, khi bán ra thuộc đối tượng không chịu thuế GTGT.
Thuế Thu nhập cá nhân (TNCN): Cá nhân kinh doanh có mức doanh thu hàng năm từ hoạt động sản xuất nông nghiệp, trồng trọt, chăn nuôi, thủy sản từ 01 tỷ đồng trở xuống (theo quy định áp dụng từ năm 2026) không phải nộp thuế TNCN. Sản phẩm nông nghiệp sơ chế do hộ kinh doanh tự sản xuất và bán ra vẫn được hưởng ưu đãi miễn thuế TNCN nếu đáp ứng ngưỡng doanh thu này. Hộ kinh doanh vẫn có trách nhiệm thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo.
Tạp chí Việt Nam hương sắc: Làm thế nào để phân biệt giữa hoạt động sản xuất nông nghiệp được miễn thuế và hoạt động kinh doanh phải nộp thuế trong lĩnh vực sinh vật cảnh?
Thuế tỉnh Hưng Yên: Việc xác định phải dựa theo bản chất hoạt động thực tế. Chỉ được miễn thuế khi là hoạt động tự sản xuất nông nghiệp và sản phẩm chưa qua chế biến.
Đối với các hoạt động mua bán, cung cấp dịch vụ hoặc chế biến sản phẩm thì phải thực hiện kê khai và nộp thuế theo quy định của pháp luật.
(Còn nữa)
Phạm Hùng