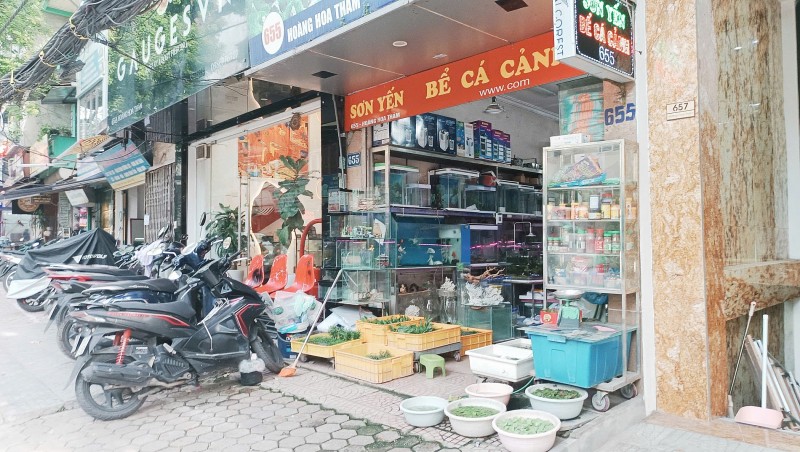
Kinh doanh sinh vật cảnh – bao gồm cây cảnh, cá cảnh, dịch vụ thiết kế và chăm sóc cảnh quan… là lĩnh vực giàu tiềm năng nhưng đồng thời cũng phải tuân thủ các nghĩa vụ tài chính với Nhà nước, đặc biệt là về thuế. Theo Thông tư 40/2021/TT-BTC do Bộ Tài chính ban hành, mọi hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 100 triệu đồng/năm trở lên đều thuộc diện phải nộp thuế thu nhập cá nhân (TNCN) và thuế giá trị gia tăng (GTGT). Quy định này được áp dụng thống nhất trên cả nước và không phân biệt quy mô hay địa điểm kinh doanh, bao gồm cả các hình thức bán hàng tại nhà, tại hội chợ, bán qua mạng xã hội hay qua các nền tảng thương mại điện tử.
 |
| Kinh doanh sinh vật cảnh – bao gồm cây cảnh, cá cảnh, dịch vụ thiết kế và chăm sóc cảnh quan… là lĩnh vực giàu tiềm năng nhưng đồng thời cũng phải tuân thủ các nghĩa vụ tài chính với Nhà nước, đặc biệt là về thuế. - (Ảnh Phạm Hùng) |
Về khái niệm, cá nhân kinh doanh là người có hoạt động mua bán hàng hóa, cung cấp dịch vụ với mục đích sinh lời. Nếu hoạt động kinh doanh diễn ra thường xuyên, có địa điểm cố định như cửa hàng, vườn ươm hoặc điểm trưng bày, thì bắt buộc phải đăng ký hộ kinh doanh với phòng tài chính kế hoạch UBND Quận/huyện nơi hộ kinh doanh có trụ sở chính. Tuy nhiên, một số trường hợp có thể không cần đăng ký như bán hàng không thường xuyên, doanh thu thấp hoặc kinh doanh thời vụ. Dù vậy, nếu doanh thu phát sinh trong năm vượt ngưỡng 100 triệu đồng, người kinh doanh vẫn phải kê khai và nộp thuế theo quy định.
Các hội viên Hội Sinh vật cảnh, vốn hoạt động đa dạng về mô hình và quy mô, cần đặc biệt lưu ý phân biệt giữa cá nhân có nghĩa vụ thuế và cá nhân được miễn thuế. Ví dụ, một người tham gia hội chợ hoa cây cảnh chỉ vài lần trong năm nhưng có doanh thu trên 100 triệu đồng vẫn có thể bị yêu cầu kê khai và nộp thuế. Cơ quan thuế sẽ căn cứ trên dữ liệu thực tế, không chỉ dựa vào đăng ký hộ kinh doanh. Để nộp thuế, người kinh doanh có thể lựa chọn một trong ba phương pháp: khoán, kê khai, hoặc nộp theo từng lần phát sinh.
Phương pháp khoán áp dụng cho những Hộ kinh doanh, cá nhân kinh doanh quy mô nhỏ lẻ. Cơ quan thuế sẽ căn cứ trên cơ sở dữ liệu ngành thuế, khảo sát thực tế hoặc tham khảo ý kiến của Hội đồng tư vấn thuế xã phường và tính toán mức thuế khoán hàng tháng hoặc hàng quý. Đây là phương pháp đơn giản, không cần kê khai định kỳ nhưng người nộp thuế cần trung thực trong việc khai báo doanh thu ban đầu để tránh bị ấn định sai mức thuế. Phương pháp kê khai phù hợp với cá nhân có hệ thống sổ sách kế toán, hóa đơn đầy đủ hoặc làm ăn với doanh nghiệp lớn, có hợp đồng dài hạn. Trong trường hợp này, thuế được kê khai theo tháng hoặc quý, không cần quyết toán cuối năm. Với những người chỉ kinh doanh không thường xuyên, như bán hàng tại hội chợ, triển lãm, buôn bán nhỏ lẻ trong thời gian ngắn, thì phương pháp nộp thuế theo từng lần phát sinh là lựa chọn phù hợp. Mỗi lần bán hàng có thể phải kê khai tại cơ quan thuế nơi phát sinh hoạt động kinh doanh và nộp thuế dựa trên doanh thu thực tế.
Tỷ lệ thuế đối với ngành nghề sinh vật cảnh được quy định cụ thể tại phụ lục của Thông tư 40. Cụ thể, đối với hoạt động bán cây cảnh, cá cảnh, chậu, vật tư nông nghiệp thì mức thuế GTGT là 1%, thuế TNCN là 0,5%, tức tổng cộng 1,5% doanh thu. Đối với các dịch vụ như thiết kế tiểu cảnh, trang trí sân vườn, chăm sóc cảnh quan, mức thuế cao hơn: GTGT 5%, TNCN 2%, tức tổng cộng 7% doanh thu. Trường hợp cá nhân hoạt động trong nhiều lĩnh vực thì cần tách doanh thu riêng cho từng loại để tính đúng mức thuế. Ví dụ, một hộ vừa bán cây cảnh, vừa thiết kế sân vườn thì phần doanh thu từ bán cây áp dụng 1,5%, còn phần doanh thu từ thiết kế áp dụng 7%.
Ngoài việc tự kê khai, từ năm 2021, Thông tư 40 cũng đặt ra trách nhiệm mới đối với các tổ chức, doanh nghiệp có hợp tác kinh doanh với cá nhân. Theo đó, nếu cá nhân kinh doanh qua sàn thương mại điện tử, mạng xã hội, nền tảng số mà có hợp đồng hợp tác, nhận hoa hồng, chiết khấu từ doanh nghiệp thì doanh nghiệp phải khấu trừ và nộp thuế thay cho cá nhân. Quy định này nhằm bảo đảm minh bạch, tránh thất thu ngân sách Nhà nước và nâng cao tính tuân thủ của người nộp thuế trong môi trường kinh doanh hiện đại. Đối với các hội viên Hội Sinh vật cảnh thường xuyên livestream bán hàng, hợp tác với công ty tài trợ hay sàn thương mại điện tử, đây là nội dung rất cần quan tâm. Việc cá nhân không kê khai đầy đủ hoặc không biết doanh nghiệp đã nộp thay cũng có thể dẫn tới nhầm lẫn, bị truy thu hoặc xử phạt nếu cơ quan thuế rà soát lại.
Trong quá trình kinh doanh, hội viên cần lưu ý một số vấn đề quan trọng để tránh các rủi ro liên quan đến thuế. Thứ nhất, việc lựa chọn phương pháp nộp thuế phù hợp là quyền của cá nhân kinh doanh,hộ kinh doanh nhưng phải đăng ký và được cơ quan thuế chấp thuận. Nếu quy mô kinh doanh thay đổi, cần thông báo kịp thời để điều chỉnh phương pháp và mức thuế. Thứ hai, phải trung thực trong việc khai doanh thu. Nếu cơ quan thuế phát hiện kê khai không đúng, có quyền ấn định lại mức thuế theo nhiều phương pháp như thông qua dữ liệu từ ngân hàng, các sàn thương mại điện tử, hóa đơn đầu vào của nhà cung cấp, qua khảo sát xác minh thông tin khách hàng hoặc từ bên thứ ba. Thứ ba, cá nhân kinh doanh, hộ kinh doanh nên lưu giữ đầy đủ chứng từ, hóa đơn, hợp đồng, biên lai để chứng minh doanh thu, chi phí khi cần thiết. Trong một số trường hợp, hội viên nên chủ động tham khảo ý kiến tư vấn pháp lý hoặc liên hệ đội Thuế quản lý trực tiếp (Trước đây là chi cục thuế) để được hướng dẫn cụ thể, tránh bị xử lý vi phạm do không nắm rõ quy định.
Tuân thủ đúng quy định pháp luật về thuế không chỉ là nghĩa vụ của người kinh doanh mà còn là bước đi khôn ngoan để bảo vệ quyền lợi của chính mình. Khi các chính sách hỗ trợ tài chính của Nhà nước ngày càng được mở rộng cho hộ kinh doanh, thì minh bạch thuế cũng là điều kiện để tiếp cận vay vốn ưu đãi, các chương trình khuyến khích sản xuất nông nghiệp đô thị, kinh tế xanh. Việc hiểu và thực hiện đúng các quy định của Thông tư 40/2021 chính là chìa khóa để hội viên Hội Sinh vật cảnh vững vàng hơn trong tiến trình chuyên nghiệp hóa, phát triển bền vững ngành nghề sinh vật cảnh – không chỉ là thú chơi mà còn là ngành kinh tế nông nghiệp thế mạnh của Việt Nam trong tương lai gần.
Quản lý rủi ro trong thuế và những điều cần biết
Việc ứng dụng công nghệ để quản lý rủi ro thuế theo Thông tư 31/2021/TT-BTC đang được cơ quan thuế triển khai ngày càng chặt chẽ và có hệ thống. Trong đó, các hộ kinh doanh và cá nhân hoạt động trong lĩnh vực sinh vật cảnh – đặc biệt là những người bán hàng online – cần đặc biệt lưu ý nếu không muốn đối mặt với các biện pháp thanh tra, kiểm tra thuế nghiêm ngặt.
Theo quy định mới, cơ quan thuế không còn quản lý dàn trải hay kiểm tra đại trà như trước đây, mà sẽ sử dụng công nghệ để tự động phân tích dữ liệu và phân loại người nộp thuế thành ba nhóm rủi ro: cao, trung bình và thấp. Kết quả phân loại này là cơ sở trực tiếp để quyết định những đối tượng sẽ bị kiểm tra, điều chỉnh nghĩa vụ thuế hoặc thậm chí bị chuyển hồ sơ điều tra.
Đối với ngành hàng đặc thù như sinh vật cảnh – nơi các giao dịch thường có giá trị cao, biến động lớn và đôi khi không có chứng từ rõ ràng – nguy cơ bị xếp vào nhóm rủi ro cao là hoàn toàn hiện hữu. Khi bị liệt vào nhóm này, người kinh doanh sẽ đối mặt với nhiều biện pháp nghiệp vụ nghiêm ngặt từ phía cơ quan thuế.
Việc rà soát toàn diện sẽ được thực hiện, trong đó cơ quan chức năng sẽ kiểm tra, đối chiếu thông tin từ nhiều nguồn để xác định lại doanh thu thực tế và mức thuế phải nộp, thay vì chỉ dựa trên mức khoán đã đăng ký. Người kinh doanh cũng có thể bị đưa vào danh sách khảo sát thực tế, được cán bộ thuế đến tận nơi để đánh giá quy mô hoạt động như tại vườn, cửa hàng hoặc địa điểm bán hàng thực tế.
Đặc biệt, việc kiểm tra tài khoản ngân hàng đang là một trong những biện pháp được chú ý nhiều nhất. Nếu phát hiện dấu hiệu bất thường – chẳng hạn có sự chênh lệch đáng kể giữa doanh thu kê khai và dòng tiền thực nhận qua tài khoản – cơ quan thuế có quyền yêu cầu ngân hàng cung cấp thông tin để đối chiếu. Những giao dịch chuyển khoản như tiền mua bán lan đột biến, bonsai giá trị cao, tiền đặt cọc hay thanh toán trả góp… đều có thể bị đưa vào diện rà soát.
Trường hợp phát hiện dấu hiệu trốn thuế hoặc gian lận thuế nghiêm trọng, cơ quan thuế sẽ chuyển hồ sơ sang cơ quan điều tra để xử lý theo quy định pháp luật. Ngay cả với những người chỉ bị xếp vào nhóm rủi ro trung bình, cơ chế giám sát vẫn được duy trì thông qua khảo sát doanh thu định kỳ và theo dõi liên tục trong các kỳ đánh giá sau. Chỉ những người thuộc nhóm rủi ro thấp mới được xem là "an toàn", hồ sơ sẽ được lưu trữ và không bị đưa vào diện kiểm tra trực tiếp.
Việc cơ quan thuế xác định ai là đối tượng cần kiểm tra không dựa vào cảm tính, mà được tiến hành theo các nguyên tắc chặt chẽ quy định tại Điều 4 của Thông tư 31. Trước hết, thông tin phục vụ đánh giá rủi ro không chỉ đến từ việc người nộp thuế tự khai báo. Cơ quan thuế có quyền tổng hợp dữ liệu từ các cơ quan quản lý nhà nước, các sàn thương mại điện tử và đặc biệt là từ hệ thống ngân hàng thương mại – nơi ghi nhận toàn bộ giao dịch chuyển khoản. Thứ hai, hệ thống phân tích rủi ro sẽ tự động chấm điểm, phân loại người nộp thuế dựa trên tiêu chí rõ ràng và thực hiện định kỳ, nghĩa là mức độ rủi ro có thể thay đổi theo thời gian tùy theo hành vi và dữ liệu cập nhật. Thứ ba, cơ quan thuế sẽ tập trung kiểm tra có trọng điểm, ưu tiên xử lý các hồ sơ bị hệ thống cảnh báo ở mức rủi ro cao thay vì dàn trải nguồn lực vào toàn bộ cộng đồng người kinh doanh như trước đây.
Trong bối cảnh đó, các hộ kinh doanh và cá nhân hoạt động trong lĩnh vực sinh vật cảnh cần chủ động thích nghi để kinh doanh bền vững và an toàn pháp lý. Điều đầu tiên cần làm là kê khai trung thực và sát với doanh thu thực tế, bao gồm cả các giao dịch diễn ra trên môi trường mạng như Facebook, Zalo, TikTok hay các nền tảng livestream khác.
Đồng thời, cần tập thói quen lưu giữ đầy đủ hóa đơn đầu vào, chứng từ bán hàng, hợp đồng chuyển nhượng, cũng như sao kê giao dịch ngân hàng – đây là cơ sở giải trình quan trọng khi bị kiểm tra. Việc sử dụng tài khoản ngân hàng riêng biệt cho hoạt động kinh doanh là một bước đi cần thiết nhằm tách bạch với chi tiêu cá nhân và dễ dàng truy xuất khi cần thiết. Cuối cùng, việc cập nhật kiến thức về chính sách thuế, tìm hiểu kỹ quyền và nghĩa vụ của hộ kinh doanh, cá nhân kinh doanh là điều không thể bỏ qua trong thời đại mà công nghệ đang làm thay đổi cách thức quản lý của cơ quan nhà nước.
Thời kỳ "kinh doanh theo cảm tính", kê khai hình thức để đối phó hoặc trông chờ vào sự lỏng lẻo của cơ chế giám sát đang dần khép lại. Việc chấp hành nghiêm túc quy định về thuế không chỉ là nghĩa vụ mà còn là chiến lược bảo vệ chính mình trước những biến động pháp lý ngày càng mạnh mẽ. Với ngành sinh vật cảnh – nơi tài sản trao đổi thường mang giá trị không nhỏ – sự minh bạch về thuế là chìa khóa để nghệ nhân, chủ vườn và người bán hàng online có thể phát triển một cách bền vững, an toàn và lâu dài trong nền kinh tế số hóa ngày càng minh bạch.
Để tìm hiểu kỹ hơn về những vấn đề pháp lý liên quan để tránh những rủi ro đối với các hộ sản xuất, hộ kinh doanh, Ban Biên tập Tạp chí Việt Nam hương sắc xin trân trọng chia sẻ những thông tin hữu ích từ góc nhìn và phân tích của Ls Lê Đức Minh, Văn phòng luật sư Đức Tùng và cộng sự - Đoàn luật sư TP. Hà Nội. Dưới đây là chia sẻ của góc nhìn Ls Lê Đức Minh:
Hộ sản xuất và hộ kinh doanh đều là những hình thức kinh doanh nhỏ lẻ, tuy nhiên có những điểm khác biệt quan trọng:
Tập trung vào việc tạo ra sản phẩm, hàng hóa hoặc dịch vụ. Ví dụ, một người nông dân trồng rau hoặc một người thợ thủ công làm đồ thủ công.
Tập trung vào việc bán sản phẩm, dịch vụ hoặc kinh doanh hàng hóa. Ví dụ, một cửa hàng bán lẻ hoặc một người bán hàng rong.
Để rõ hơn, chúng ta có thể xem xét các điểm khác biệt cụ thể:
| Điểm khác biệt | Hộ sản xuất | Hộ kinh doanh |
| Hoạt động chính | Tạo ra sản phẩm, hàng hóa hoặc dịch vụ | Bán sản phẩm, dịch vụ hoặc kinh doanh hàng hóa |
| Mục tiêu | Sản xuất và cung cấp sản phẩm, dịch vụ | Sinh lợi từ việc bán sản phẩm, dịch vụ |
| Ví dụ | Nông dân trồng rau, thợ thủ công làm đồ thủ công, người nuôi thú cưng | Cửa hàng bán lẻ, người bán hàng rong |
Lưu ý:
- Hộ sản xuất và hộ kinh doanh có thể kết hợp với nhau. Ví dụ, một người nông dân có thể vừa trồng rau (hộ sản xuất) vừa bán rau (hộ kinh doanh).
- Thủ tục đăng ký và các nghĩa vụ pháp lý của hộ sản xuất và hộ kinh doanh thường tương tự nhau. Hộ sản xuất trong lĩnh vực Sinh vật cảnh cơ bản là không phải đăng ký kinh doanh nên không phải chịu thuế môn bài.
Các khái niệm pháp lý quy định:
khoản 21 Điều 4 Luật Doanh nghiệp 2020 quy định “Kinh doanh là việc thực hiện liên tục một, một số hoặc tất cả công đoạn của quá trình từ đầu tư, sản xuất đến tiêu thụ sản phẩm hoặc cung ứng dịch vụ trên thị trường nhằm mục đích tìm kiếm lợi nhuận.”. Nếu hiểu đơn giản theo quy định này thì bất kỳ ai cũng là hộ kinh doanh và đều phải đăng ký khinh doanh. Tuy nhiên pháp luật có quy định cụ thể cho từng nhóm đối tượng
1). Hộ kinh doanh: khoản 1 Điều 79 Nghị định 01/2021/NĐ-CP quy định
Điều 2, Đối tượng áp dụng
2. Cá nhân, thành viên hộ gia đình thực hiện đăng ký hộ kinh doanh theo quy định của Nghị định này.
Điều 79, Hộ kinh doanh
1. Hộ kinh doanh do một cá nhân hoặc các thành viên hộ gia đình đăng ký thành lập và chịu trách nhiệm bằng toàn bộ tài sản của mình đối với hoạt động kinh doanh của hộ. Trường hợp các thành viên hộ gia đình đăng ký hộ kinh doanh thì ủy quyền cho một thành viên làm đại diện hộ kinh doanh. Cá nhân đăng ký hộ kinh doanh, người được các thành viên hộ gia đình ủy quyền làm đại diện hộ kinh doanh là chủ hộ kinh doanh.
2). Hộ sản xuất: khoản 2 Điều 79 Nghị định 01/2021/NĐ-CP quy định
2. Hộ gia đình sản xuất nông, lâm, ngư nghiệp, làm muối và những người bán hàng rong, quà vặt, buôn chuyến, kinh doanh lưu động, kinh doanh thời vụ, làm dịch vụ có thu nhập thấp không phải đăng ký hộ kinh doanh, trừ trường hợp kinh doanh các ngành, nghề đầu tư kinh doanh có điều kiện. Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương quy định mức thu nhập thấp áp dụng trên phạm vi địa phương.
3). Các loại thuế phải chịu của hộ kinh doanh:
a). Lệ phí môn bài: là loại phí quy định tại điểm 3 mục III. Lệ phí quản lý Nhà nước liên quan đến sản xuất kinh doanh của bảng B. Danh mục lệ phí Phụ lục số 01 Ban hành kèm theo Luật phí và lệ phí số 97/2015/QH13.
- Hộ kinh doanh: Điều 2 Nghị định số 139/2016/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định số 22/2020/NĐ-CP quy định:
Điều 2. Người nộp lệ phí môn bài
Người nộp lệ phí môn bài là tổ chức, cá nhân hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, trừ trường hợp quy định tại Điều 3 Nghị định này, bao gồm:
7. Cá nhân, nhóm cá nhân, hộ gia đình hoạt động sản xuất, kinh doanh
Điều 3. Miễn lệ phí môn bài
Chú ý các trường hợp được miễn lệ phí môn bài, gồm: khoản 1; khoản 2; khoản 4; các tiết a, b, c khoản 8; các tiết a, b, c khoản 9 như Cá nhân, nhóm cá nhân, hộ gia đình hoạt động sản xuất, kinh doanh có doanh thu hàng năm từ 100 triệu đồng trở xuống; Cá nhân nhóm cá nhân, hộ gia đình hoạt động sản xuất, kinh doanh không thường xuyên; không có địa điểm cố định theo hướng dẫn của Bộ Tài chính; Tổ chức, cá nhân, nhóm cá nhân, hộ gia đình nuôi trồng thủy, hải sản;
Thuế môn bài (lệ phí môn bài) được biết đến là một sắc thuế trực thu (tức nhà nước thu trực tiếp từ người nộp thuế) định kỳ hàng năm. Thuế môn bài thường định ngạch đánh vào giấy chứng nhận đăng ký kinh doanh (môn bài) của các hộ kinh doanh và doanh nghiệp.
b). Thuế giá trị gia tăng:
- Đối tượng chịu thuế giá trị gia tăng:
Điều 2 Thông tư 219/2013/TT-BTC (được sửa đổi, bổ sung nhiều lần. Theo Văn bản hợp nhất số: 13/VBHN-BTC ngày 15 tháng 5 năm 2017 của Bộ Tài chính) quy định:
Đối tượng chịu thuế giá trị gia tăng (GTGT) là hàng hóa, dịch vụ dùng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam (bao gồm cả hàng hóa, dịch vụ mua của tổ chức, cá nhân ở nước ngoài), trừ các đối tượng không chịu thuế GTGT hướng dẫn tại Điều 4 Thông tư này.
- Đối tượng không chịu thuế giá trị gia tăng: Điều 4 Thông tư 219/2013/TT-BTC (được sửa đổi, bổ sung nhiều lần. Theo Văn bản hợp nhất số: 13/VBHN-BTC ngày 15 tháng 5 năm 2017 của Bộ Tài chính) quy định:
Chú ý các khoản 1, khoản 2, tiết d khoản 8. Bao gồm Sản phẩm trồng trọt (bao gồm cả sản phẩm rừng trồng), chăn nuôi, thủy sản, hải sản; Sản phẩm là giống vật nuôi, giống cây trồng, bao gồm trứng giống, con giống, cây giống, hạt giống, cành giống, củ giống, tinh dịch, phôi, vật liệu di truyền ở các khâu nuôi trồng, nhập khẩu và kinh doanh thương mại; Chuyển nhượng vốn bao gồm việc chuyển nhượng một phần hoặc toàn bộ số vốn đã đầu tư vào tổ chức kinh tế khác (không phân biệt có thành lập hay không thành lập pháp nhân mới),
c). Thuế thu nhập cá nhân:
Chú ý các khoản thu nhập chịu thuế được áp dụng tính thuế thu nhập cá nhân (TNCN) được quy định cụ thể tại Điều 3 Luật Thuế TNCN 2007 (Luật số 04/2007/QH12) sửa đổi, bổ sung tại Khoản 1, Điều 1 Luật Thuế TNCN năm 2012 (Luật số 26/2012/QH13) và Điều 2 Luật sửa đổi, bổ sung Luật về Thuế năm 2014 (Luật số 71/2014/QH13) gồm các khoản tiền/thu nhập sau: Thu nhập từ kinh doanh; Tiền lương, tiền công;
Thuế thu nhập cá nhân (TNCN) không áp dụng đối với tất cả đối tượng nộp thuế. Chỉ những người nộp thuế có mức thu nhập chịu thuế từ 11 triệu đồng/tháng (132 triệu đồng/năm) trở lên mới phải nộp thuế TNCN căn cứ theo Nghị quyết số 954/2020/UBTVQH14. Bên cạnh đó, với mỗi người phụ thuộc theo Nghị quyết này người nộp thuế được hưởng mức giảm trừ gia cảnh là 4,4 triệu đồng/người/tháng.
Phạm Hùng